بیمه مسئولیت چیست؟ انواع، پوششها و تفاوت با سایر بیمهها
اگر در جریان کار یا زندگی روزمره به دیگری آسیب بزنید یا به مال او خسارت وارد کنید، قانون شما را موظف به جبران میکند؛ حتی اگر قصد بدی نداشته باشید. بیمه مسئولیت دقیقاً برای همین لحظه ساخته شده است: شرکت بیمه بهجای شما (تا سقف تعهد بیمهنامه) خسارت واردشده به شخص ثالث را میپردازد و هزینههای حقوقی مرتبط را هم در حدود شرایط بیمهنامه پوشش میدهد. در این مقاله میخوانید بیمه مسئولیت چیست، چه انواعی دارد، چه چیزهایی را پوشش نمیدهد و چطور مناسبترین بیمهنامه را انتخاب کنید.
بیمه مسئولیت یعنی چه؟
در بیمههای اموال (مثل بیمه آتشسوزی)، شما از دارایی خودتان محافظت میکنید. اما در بیمه مسئولیت موضوع بیمه، «تعهد شما در برابر دیگران» است. یعنی اگر طبق قانون موظف شوید خسارتی را به فرد دیگری بپردازید، بیمهگر آن را در چارچوب قرارداد جبران میکند. به همین دلیل بیمه مسئولیت، شما را در برابر دعاوی مالی و جانی محافظت میکند و از بههمریختن وضعیت مالیتان جلوگیری میکند.
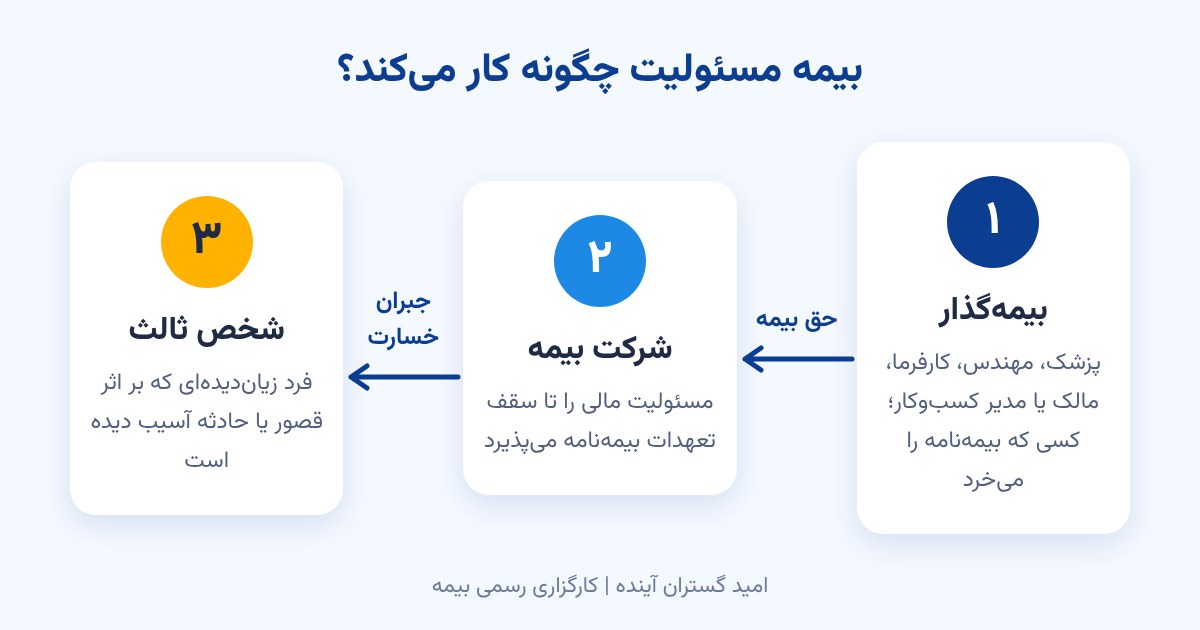
سه طرف اصلی در بیمه مسئولیت
برای فهم این بیمه، باید سه نقش را بشناسید:
- بیمهگذار: کسی که بیمهنامه را میخرد و ممکن است در آینده مسئول جبران خسارت شود؛ مثلاً یک پزشک، مهندس یا کارفرما.
- بیمهگر: شرکت بیمه که تعهد پرداخت خسارت را میپذیرد.
- زیاندیده (شخص ثالث): کسی که به او آسیب رسیده و حق دریافت خسارت دارد؛ مثل بیمار، همسایه، مسافر یا کارگر.
معمولاً خسارت مستقیماً به زیاندیده پرداخت میشود و بیمهگذار فقط تا سقف تعهد مورد توافق تحت پوشش است.
انواع بیمه مسئولیت
بیمه مسئولیت یک بیمهنامهی واحد نیست، بلکه خانوادهای از بیمهنامههاست که هر کدام برای یک حرفه یا موقعیت طراحی شدهاند. مهمترین انواع آن عبارتاند از:
۱. بیمه مسئولیت حرفهای
برای مشاغلی که خطای حرفهای آنها میتواند به دیگران آسیب برساند. نمونهی بارز آن بیمه مسئولیت پزشکان است. کادر درمانی نیز میتواند با بیمه مسئولیت پیراپزشکان قصور احتمالی را بیمه کند و مسئولان فنی هم از طریق بیمه مسئولیت مسئول فنی داروخانه و مسئول فنی کلینیک پوشش میگیرند.
۲. بیمه مسئولیت مهندسین
خطای محاسبه، طراحی یا نظارت در ساختمان میتواند خسارت سنگینی ایجاد کند. بیمه مسئولیت مهندسین از طراحان، محاسبان و ناظران در برابر چنین دعاوی محافظت میکند. اگر ساختوساز در کار باشد، بیمه مسئولیت سازندگان و بیمه تضمین کیفیت ساختمان هم مطرح میشوند؛ جزئیات اینها را در راهنمای بیمههای مسئولیت ساختمان مقایسه کردهایم.
۳. بیمه مسئولیت کارفرما
کارفرما در برابر حوادث ناشی از کار کارکنان مسئولیت دارد. بیمه مسئولیت کارفرما بخشی از خساراتی را که از تعهدات بیمه تأمین اجتماعی فراتر میرود، پوشش میدهد. برای مقایسهی دقیق این دو بیمه، مقالهی بیمه مسئولیت کارفرما یا تأمین اجتماعی را بخوانید.
۴. بیمه مسئولیت مالک و مستأجر
نشت آب، حریق یا حادثهی ناشی از ملک میتواند به همسایهها آسیب بزند. بیمه مسئولیت مالک یا مستاجر خسارت به همسایگان و اشخاص ثالث را پوشش میدهد. این بیمه مکمل خوبی برای بیمه منزل است.
۵. بیمه مسئولیت آسانسور
مالک یا مدیر ساختمان در برابر حوادث آسانسور برای مسافران و اشخاص ثالث مسئول است. بیمه مسئولیت آسانسور این ریسک را به بیمهگر منتقل میکند.
۶. بیمه مسئولیت مدنی در موارد دیگر
مسئولیت مدنی دارندگان وسایل نقلیه (بیمه شخص ثالث)، مسئولیت پیمانکاران در پروژههای عمرانی (بیمه ساختمان و مهندسی) و مسئولیت برگزارکنندگان رویدادها نیز نمونههایی از همین خانوادهاند.
بیمه مسئولیت چه چیزهایی را پوشش میدهد؟
جزئیات پوشش به نوع بیمهنامه بستگی دارد، اما معمولاً موارد زیر در بیمهنامههای مسئولیت دیده میشود:
- خسارت جانی: فوت، نقص عضو، دیه و هزینههای درمان زیاندیده.
- خسارت مالی: تعمیر یا جایگزینی اموال آسیبدیدهی شخص ثالث.
- هزینههای دفاع حقوقی: دادرسی، کارشناسی و وکالت، در حدود شرایط بیمهنامه.
چه مواردی بیمه مسئولیت را بیاثر میکند؟
بیمهنامههای مسئولیت معمولاً موارد زیر را شامل نمیشوند: خسارت عمدی، فعالیت خارج از صلاحیت یا بدون پروانهی قانونی، خسارت وارده به خود بیمهگذار، جریمههای انتظامی و مصرف مواد مخدر یا الکل هنگام انجام کار. شرایط عمومی و خصوصی بیمهنامهی شما معیار نهایی است؛ پیش از خرید حتماً بخش «استثنائات» را با کارشناس بررسی کنید.
تفاوت بیمه مسئولیت با بیمههای دیگر
بیمه آتشسوزی، بیمه بدنه و بیمههای مشابه از «دارایی شما» محافظت میکنند. بیمه عمر و حوادث از «خود شما» محافظت میکنند. اما بیمه مسئولیت از «تعهد شما نسبت به دیگران» محافظت میکند. به همین دلیل این بیمه مکمل بیمههای دیگر است، نه جایگزین آنها. برای مثال داشتن بیمه آتشسوزی برای ساختمان، شما را از جبران خسارت همسایهای که بر اثر حریق شما آسیب دیده، بینیاز نمیکند؛ اینجاست که بیمه مسئولیت وارد میشود.
عوامل مؤثر بر حق بیمه مسئولیت
حق بیمه بر اساس چند عامل محاسبه میشود: نوع حرفه و میزان ریسک آن، سقف تعهد انتخابی، سابقهی خسارت یا شکایت، حجم فعالیت (مثل تعداد کارکنان یا ارزش پروژهها) و مدت بیمهنامه. انتخاب سقف تعهد بالاتر حق بیمه را بیشتر میکند، اما در پروندههای سنگین از شما بهتر محافظت میکند.
چطور بیمه مسئولیت مناسب انتخاب کنیم؟
- ریسک اصلی کار خود را مشخص کنید: خطای حرفهای، حادثهی کارکنان یا خسارت ملک؟
- سقف تعهد را واقعبینانه انتخاب کنید: سقف خیلی پایین در عمل کمکی نمیکند.
- استثنائات و فرانشیز را بخوانید: این دو بیشترین اختلاف را بین بیمهنامهها ایجاد میکنند.
- از کارگزار رسمی مشاوره بگیرید: مقایسهی چند شرکت بیمه در یکجا سادهتر و مطمئنتر است.
سؤالات متداول
آیا بیمه مسئولیت اجباری است؟
بیشتر انواع بیمه مسئولیت اختیاری هستند، اما در برخی حرفهها یا قراردادها داشتن آن شرط شده است. برای اطمینان به مقررات نهاد ناظر مربوط به حرفهی خود مراجعه کنید.
بیمه مسئولیت، خسارت به خودم را هم پوشش میدهد؟
خیر. موضوع این بیمه، خسارت به دیگران است. برای محافظت از دارایی یا جان خودتان به بیمههای اموال، حوادث یا عمر نیاز دارید.
خسارت چطور پرداخت میشود؟
پس از وقوع حادثه، باید سریعاً به بیمهگر یا کارگزار خود اطلاع دهید و مدارک مورد نیاز (مثل گزارش حادثه، نظریهی کارشناس یا حکم دادگاه) را ارائه کنید. بیمهگر پس از بررسی، خسارت را در سقف تعهد میپردازد.
اگر نمیدانید کدام بیمه مسئولیت به کار شما میخورد، صفحهی بیمههای مسئولیت را ببینید یا برای مشاوره رایگان با کارشناسان ما تماس بگیرید.
دریافت مشاوره رایگان
کارشناسان امید گستران آینده با مقایسهی بیمهنامههای چند شرکت بیمه، مناسبترین پوشش مسئولیت را برای شغل و شرایط شما پیشنهاد میدهند.