بیمه مسئولیت کارفرما یا تأمین اجتماعی؟ تفاوت، همپوشانی و نیاز به هرکدام
بسیاری از کارفرمایان فکر میکنند چون کارکنانشان را نزد تأمین اجتماعی بیمه کردهاند، دیگر هیچ نگرانی بابت حوادث کار ندارند. واقعیت این است که بیمه تأمین اجتماعی یک تعهد قانونی و بیمهی اجتماعی است، در حالی که بیمه مسئولیت کارفرما یک بیمهی تجاری و اختیاری است که بخش دیگری از ریسک را پوشش میدهد. در این مقاله تفاوت این دو، موارد همپوشانی و حالتی که هر دو را لازم دارید توضیح دادهایم.
بیمه تأمین اجتماعی دقیقاً چه میکند؟
بیمه تأمین اجتماعی طبق قانون برای کارگران و کارکنان مشمول، از محل حق بیمهی سهم کارفرما، سهم کارگر و سهم دولت تأمین میشود. مهمترین تعهدات آن عبارتاند از درمان، غرامت دستمزد ایام بیماری و حوادث ناشی از کار، مستمری از کارافتادگی، مستمری بازنشستگی و فوت. این تعهدات طبق قانون تعیین میشود و کارفرما نمیتواند در آنها تغییری ایجاد کند.
بیمه مسئولیت کارفرما چیست؟
کارفرما طبق قانون کار موظف است ایمنی محیط کار را رعایت کند. اگر حادثهای رخ دهد، علاوه بر آنچه تأمین اجتماعی میپردازد، ممکن است کارفرما در قبال بخشی از خسارتها مسئول شناخته شود؛ مثلاً دیه، غرامت یا هزینههای قضایی. بیمه مسئولیت کارفرما این مسئولیت مازاد را تا سقف تعهد بیمهنامه به شرکت بیمه منتقل میکند.
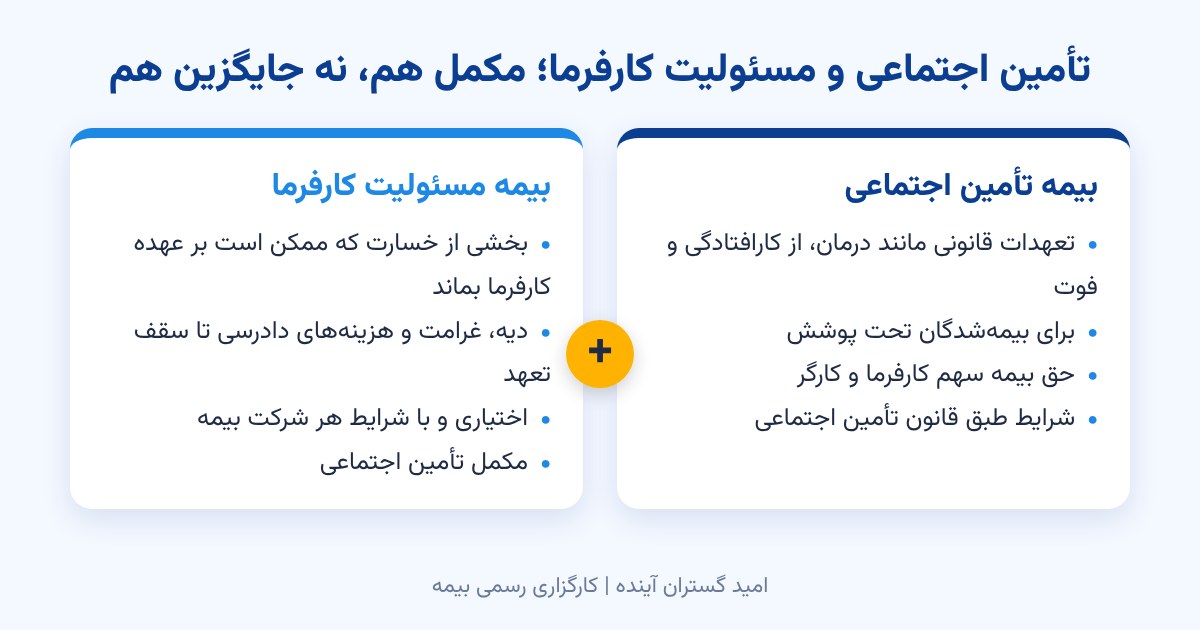
مقایسهی بیمه مسئولیت کارفرما و تأمین اجتماعی
- ماهیت: تأمین اجتماعی یک بیمهی اجتماعی و قانونی است؛ بیمه مسئولیت کارفرما یک بیمهی تجاری و معمولاً اختیاری است.
- متعهد: در اولی سازمان تأمین اجتماعی، در دومی شرکت بیمه.
- بیمهشونده: در اولی کارگر و کارمند؛ در دومی کارفرما (بهعنوان مسئول جبران خسارت).
- موضوع پوشش: در اولی حقوق و مزایای قانونی بیمهشدگان؛ در دومی مسئولیت مدنی و قانونی کارفرما در قبال حادثه.
- سقف و شرایط: در اولی طبق قانون؛ در دومی طبق بیمهنامه و توافق شما.
آیا تأمین اجتماعی برای کارفرما کافی است؟
در بسیاری از حوادث کار، تأمین اجتماعی هزینهی درمان و مستمری را میپردازد؛ اما ممکن است بخشی از خسارت، مثل دیه یا غرامتِ فراتر از تعهدات تأمین اجتماعی یا هزینهی دادرسی، بر عهدهی کارفرما بماند. اگر کارفرما در وقوع حادثه مقصر شناخته شود (مثلاً بهدلیل رعایت نکردن ضوابط ایمنی)، همین مبالغ میتواند فشار مالی قابل توجهی ایجاد کند. دقیقاً به همین دلیل بیمه مسئولیت کارفرما «مکمل» تأمین اجتماعی است، نه جایگزین آن.
توجه کنید که میزان تعهدات تأمین اجتماعی و مسئولیت کارفرما در هر پرونده به شرایط حادثه، نظر کارشناس و مقررات روز بستگی دارد. برای تصمیمگیری دقیق، نظر کارشناس بیمه یا مشاور حقوقی را بگیرید.
چه کسانی بیشتر به بیمه مسئولیت کارفرما نیاز دارند؟
- کارگاهها و کارخانههای تولیدی و صنعتی.
- پیمانکاران و سازندگان ساختمان (این گروه میتواند بیمههای مسئولیت سازندگان را هم در نظر بگیرد).
- شرکتهای حملونقل و خدماتی که کارکنان آنها در معرض حادثهاند.
- هر کسبوکاری که تعداد کارکنان زیادی دارد یا کار پرخطر انجام میدهد.
پوششهای رایج بیمه مسئولیت کارفرما
- فوت یا نقص عضو کارکنان بر اثر حادثهی ناشی از کار.
- هزینههای پزشکی و درمان مصدومان در حدود بیمهنامه.
- دیه و غرامتهایی که قانوناً بر عهدهی کارفرما قرار میگیرد.
- هزینههای دادرسی و وکالت در دعاوی مرتبط با حادثه.
موارد استثنا
خسارتهای عمدی، حوادث ناشی از مصرف مواد مخدر یا الکل، افراد غیر معرفیشده به بیمهگر و بعضی بیماریهای شغلی که در بیمهنامه ذکر نشده باشد، معمولاً از پوشش خارجاند. حتماً شرایط بیمهنامه را با دقت بخوانید.
چه عواملی حق بیمه را تعیین میکند؟
نوع صنعت و میزان خطر، تعداد کارکنان، جمع حقوق سالانه، سقف تعهد و سابقهی خسارت، مهمترین عوامل هستند. رعایت اصول ایمنی و داشتن گواهیها و آموزشهای ایمنی میتواند به کاهش حق بیمه کمک کند.
چند توصیهی عملی برای کارفرمایان
- همهی کارکنان را با فهرست دقیق و بهروز به تأمین اجتماعی معرفی کنید.
- در کنار بیمه، ایمنی محیط کار را جدی بگیرید؛ مستندسازی آموزشهای ایمنی در پروندهی حقوقی به شما کمک میکند.
- اگر در کار ساختمانی هستید، به راهنمای بیمههای مسئولیت ساختمان سر بزنید.
- برای شناخت کامل این خانواده از بیمهها، مقالهی بیمه مسئولیت چیست؟ را بخوانید.
سؤالات متداول
آیا بیمه مسئولیت کارفرما جایگزین بیمه تأمین اجتماعی میشود؟
خیر. تأمین اجتماعی تعهدی قانونی است و بیمه مسئولیت کارفرما صرفاً مکمل آن است. نمیتوان تأمین اجتماعی را با این بیمهنامه جایگزین کرد.
آیا بیمه مسئولیت کارفرما اجباری است؟
در حال حاضر برای عموم کارفرمایان اختیاری است، اما ممکن است در برخی قراردادها و پروژهها شرط شود.
کارگران قراردادی و پروژهای هم تحت پوششاند؟
بسته به شرایط بیمهنامه، افرادی که به بیمهگر معرفی شده باشند تحت پوشش قرار میگیرند. فهرست کارکنان را دقیق اعلام کنید.
برای مشاهدهی همهی بیمههای مسئولیت، صفحهی بیمههای مسئولیت را ببینید. اگر ساختمان یا کارگاه شما نیاز به بیمه اموال دارد، بیمه آتشسوزی را هم بررسی کنید.
مشاوره رایگان برای کارفرمایان
کارشناسان امید گستران آینده بر اساس نوع کسبوکار و تعداد کارکنان شما، میزان پوشش مناسب بیمه مسئولیت کارفرما را پیشنهاد میدهند و قیمت را از چند شرکت بیمه مقایسه میکنند.